US-Zweitmarktpolicen: Die perfekte Kapitalanlage für Ärzte?
Mit dem Fortschreiten der Karriere wünschen sich viele Ärzte, ihr Vermögen nicht nur rentabel anzulegen, sondern vor allem wertstabil zu sichern. Zwischen Klinikalltag oder Praxisbetrieb bleibt kaum Raum, sich intensiv mit zeitaufwendigen Anlageformen wie Immobilien oder aktivem Aktienmanagement zu beschäftigen. So stellt sich für viele Ärzte die Frage: Gibt es eine Anlageform, bei der sie ihre eigene medizinische Expertise indirekt als Bewertungsgrundlage nutzen können, welche gleichzeitig Kapital schützt und unabhängig von klassischen Marktbewegungen anlegt? US-Zweitmarktpolicen oder Life Settlements könnten genau die alternative Anlageform sein, die stabile Erträge bei geringer Volatilität bietet.
Dieser Ratgeber erklärt, was es mit diesen „gebrauchten“ Lebensversicherungen auf sich hat, wie sie funktionieren, welche Vorteile und Risiken sie mit sich bringen und wie insbesondere Ärzte davon profitieren können. Außerdem zeigen wir, wie Wealth Doctors beim Investment in US-Zweitmarktpolicen unterstützt und worauf zu achten ist.
Was sind US-Zweitmarktpolicen?
US-Zweitmarktpolicen sind bestehende Lebensversicherungen aus den USA, die von ihrem ursprünglichen Inhaber an Investoren verkauft werden. Für Anleger stellen sie vor allem eine strategische Ergänzung zu bestehenden Anlagen wie Aktien, Immobilien oder Fonds dar, da sie eine zusätzliche, weitgehend marktunabhängige Ertragsquelle ins Portfolio bringen. Statt eine Police einfach zu kündigen und nur den geringen Rückkaufswert von der Versicherungsgesellschaft zu erhalten, kann der Versicherungsnehmer in den USA seine Police auf dem Zweitmarkt an einen Dritten veräußern und ermöglicht damit Investoren eine weitere Form der Diversifikation und Vermögenssicherung.
Der Investor übernimmt fortan die Prämienzahlungen und erhält im Gegenzug beim Tod der versicherten Person die vereinbarte Todesfallleistung (Death Benefit).
Dieses Konzept wird in den USA seit einem Grundsatzurteil des Supreme Court aus dem Jahr 1911 (Fall Grigsby vs. Russell) praktiziert und hat einen etablierten Markt hervorgebracht. In Deutschland dagegen gibt es keinen vergleichbaren breiten Zweitmarkt für Lebensversicherungen, da diese eine feste Laufzeit haben und damit keine sichere Auszahlung aufweisen, sollte die Person länger leben.
US-Zweitmarktpolicen werden daher auch von europäischen Anlegern genutzt, um von der in den USA regulierten Praxis zu profitieren, Lebensversicherungen zweitzunutzen. Oft spricht man auch von „gebrauchten“ Lebensversicherungen oder im Fachjargon von Life Settlements.
Eine typische US-Zweitmarktpolice ist zum Beispiel eine Kapitallebensversicherung eines älteren oder schwerkranken US-Bürgers (oft 70+ Jahre), der die Versicherung nicht mehr benötigt oder die Prämien nicht mehr bezahlen möchte. Häufig stehen hinter dem Verkaufswunsch konkrete Gründe, wie hohe Krankenhaus- und Behandlungskosten oder der Wunsch, sich einen letzten Traum zu erfüllen und die verbleibende Lebenszeit bewusst zu gestalten. Durch den Verkauf der Police erhält der Versicherungsnehmer sofortige Liquidität, die genau diese Vorhaben ermöglicht.
Ein spezialisiertes Unternehmen ermittelt den Wert der Police anhand der verbleibenden Lebenserwartung der versicherten Person, der Versicherungssumme und der zu erwartenden Prämien.
Der Investor kauft die Police für einen Betrag, der höher liegt als der Rückkaufswert, aber deutlich niedriger als die eigentliche Versicherungsleistung. So profitieren beide Seiten: Der Verkäufer erhält sofort eine attraktive Summe in bar und gewinnt finanzielle Handlungsfreiheit, während der Käufer (Investor) mit einer planbaren Rendite rechnen kann, wenn die Police später zur Auszahlung kommt.
Wie funktioniert der Zweitmarkt für Lebensversicherungen?
Der Zweitmarkt-Prozess lässt sich in vereinfachter Form so darstellen:
Ein Versicherungsnehmer in den USA, meist im höheren Alter oder schwer erkrankt, verkauft seine Lebensversicherung über einen lizenzierten Life-Settlement-Provider. Dieser Anbieter prüft die Police und die versicherte Person (inkl. Gesundheitsdaten) und vermittelt den Verkauf an Investoren. Diese wählen die Policen anhand der vollständig vorliegenden Gesundheitsdaten der Verkäufer aus.
Beispiel aus der Praxis:
Ein schwer kranker 58-jähriger Versicherungsnehmer verkauft seine Risikolebensversicherung über 1.000.000 USD am Zweitmarkt für 500.000 USD und erhält sofortige Liquidität.
Der Käufer übernimmt die Prämienzahlungen und erhält im Versicherungsfall die garantierte Versicherungssumme von 1.000.000 USD. Die Rendite ergibt sich aus der Differenz zwischen Kaufpreis, laufenden Kosten und der späteren Auszahlung.
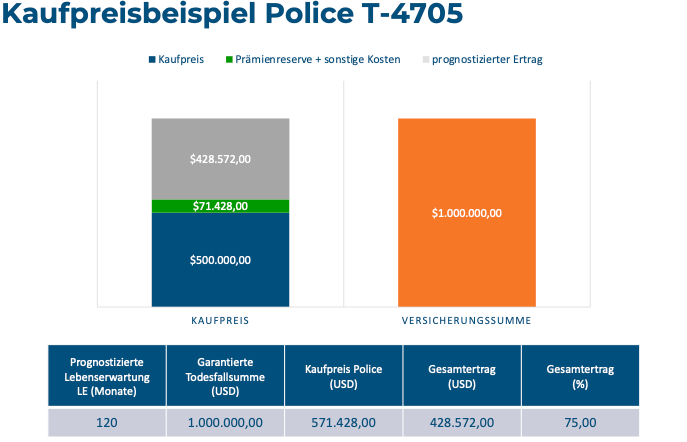
Als deutscher Anleger tritt man nicht direkt in den USA auf. Das Investment erfolgt über eine Treuhand- oder Kontostruktur: Der Käufer wird wirtschaftlicher Eigentümer einer oder mehrerer US-Lebensversicherungspolicen, inklusive aller Rechte auf die Todesfallleistungen.
Was die Mechanik hinter dem Markt planbar macht:
- Finanzstarke Versicherungsgesellschaften wie MetLife, Prudential oder New York Life mit erstklassigen Bonitätsratings (A+ / A++ bei A.M. Best)
- Ein streng regulierter Markt mit klaren gesetzlichen Rahmenbedingungen für Life Settlements, die Käufer und Verkäufer schützen
- Ein seit 1911 etablierter Markt mit einem jährlichen Handelsvolumen im mehrstelligen Milliardenbereich
- Auch für institutionelle Großanleger relevant, etwa Pensionskassen und Family Offices, als kalkulierbare Portfoliokomponente
(Hinweis: Gewinne aus Life-Settlement-Investments werden in Deutschland bei Privatanlegern in der Regel wie andere Kapitalanlagen mit der Abgeltungsteuer (25 % zzgl. SolZ/KiSt) besteuert. Details dazu finden sich im FAQ-Bereich.)
Vor- und Nachteile von US-Zweitmarktpolicen
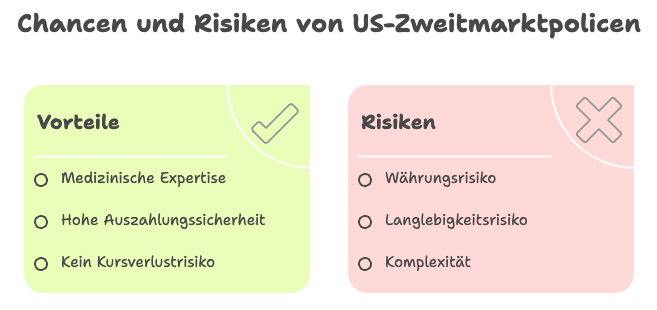
US-Zweitmarktpolicen folgen einer anderen Risikologik als klassische Kapitalanlagen. Aufgrund ihres medizinischen Hintergrunds verschiebt sich für Ärzte dabei ein interessantes Chancen-Risiko-Profil.
Chancen:
- Ertragslogik auf Basis medizinischer Expertise:
Der wirtschaftliche Erfolg basiert nicht auf Börsenprognosen oder Marktstimmungen, sondern auf medizinischer Analyse. Vor jedem Investment werden Gesundheitsakten ausgewertet und durch unabhängige Gutachten zur Lebenserwartung ergänzt, ein Prinzip, das für Ärzte durch die Arbeit mit Diagnosen und statistischer Evidenz besonders nachvollziehbar ist. Verstirbt die versicherte Person früher als kalkuliert, entsteht daraus zusätzliches Performancepotenzial.
- Strukturell hohe Auszahlungssicherheit:
Die Todesfallleistung ist vertraglich garantiert, keine Option, kein Marktwert, sondern eine fest definierte Versicherungssumme. Die Policen stammen von einigen der bonitätsstärksten Versicherungsunternehmen der Welt, weshalb auch institutionelle Investoren Lebensversicherungen als soliden Deckungswert nutzen. Die Auszahlung hängt an einem biologischen Ereignis, das sicher eintritt, offen bleibt lediglich der Zeitpunkt.
- Andere Risikologik als bei Aktien oder Fonds:
Während der Marktwert von Aktien, Fonds oder Immobilien dauerhaft unter den Kaufpreis fallen kann, steht bei einer Zweitmarktpolice am Ende die vertraglich festgelegte Versicherungssumme. Eine negative Entwicklung ist nur denkbar, wenn die versicherte Person außergewöhnlich lange über die prognostizierte Lebenserwartung hinaus lebt, selbst dann sinkt in der Regel nur die Rendite, nicht das eingesetzte Kapital.
Risiken:
- Währungsrisiko (USD/EUR):
Die Auszahlung erfolgt in US-Dollar, ein ungünstiger Wechselkurs kann die Rendite in Euro reduzieren.
--> Wechselkurse bewegen sich zyklisch, bei zeitlicher Flexibilität lässt sich der Auszahlungszeitpunkt strategisch wählen oder bewusst ein Teil als Dollar-Exposure halten.
- Langlebigkeitsrisiko:
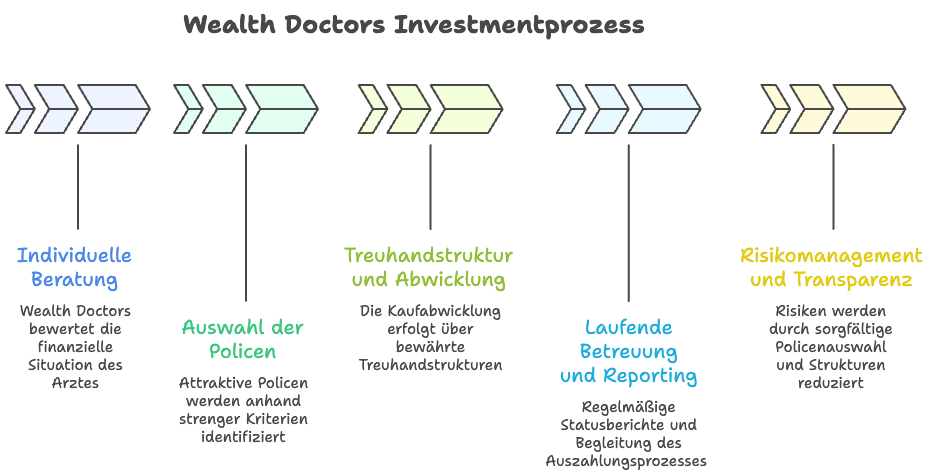
Lebt die versicherte Person deutlich länger als prognostiziert, verlängert sich die Kapitalbindung und zusätzliche Prämien fallen an, wodurch die Rendite sinkt.
--> Medizinische Gutachten, konservative Kalkulationen und Prämienpuffer reduzieren dieses Risiko. In der Praxis bedeutet eine längere Lebensdauer eine geringere Rendite, keinen Kapitalverlust.
- Komplexität und Anbieterwahl:
Der Markt ist spezialisiert und rechtlich anspruchsvoll, fehlende Erfahrung oder ineffiziente Strukturen können Rendite kosten.
--> Mit einem spezialisierten Partner werden Policen sorgfältig geprüft, Kostenstrukturen transparent gestaltet und die Abwicklung professionell organisiert.
Wie Wealth Doctors beim Investment unterstützt
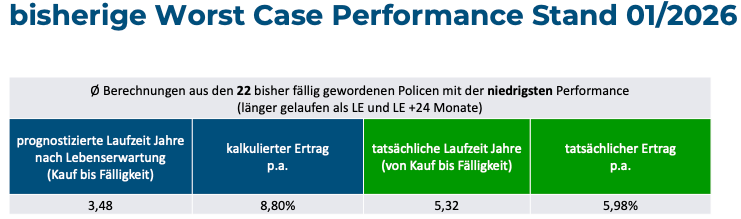
Wealth Doctors begleitet Ärzte bei anspruchsvollen Investments wie US-Zweitmarktpolicen umfassend und strukturiert. Das Investment erfolgt dabei als Direktinvestment in einzelne Policen, nicht über einen Fonds.
So behält der Investor vollständige Kontrolle bei der Auswahl und verhindert laufende Fondskosten.
1. Individuelle Beratung
Zunächst wird geprüft, ob Life Settlements zu den finanziellen Zielen und der individuellen Situation passen. Anlagehorizont, Liquiditätsbedarf und Risikotoleranz werden analysiert und alle relevanten Aspekte transparent erläutert.
2. Auswahl der Policen
Attraktive Policen werden anhand strenger Kriterien identifiziert. Es werden ausschließlich Versicherungen erstklassiger Gesellschaften mit hohen Ratings gewählt. Jede Police durchläuft eine doppelte medizinische Prüfung.
Vor dem Investment erfolgt vollständige Transparenz hinsichtlich Versicherungssumme, Gesundheitsdaten, ermittelter Lebenserwartung und Rating des Versicherers.
3. Treuhandstruktur und Abwicklung
Die Kaufabwicklung erfolgt über bewährte Treuhandstrukturen. Das investierte Kapital fließt auf ein gesichertes Treuhandkonto und von dort in den Policenkauf.
Die Police wird in einen Trust oder ein vergleichbares Konstrukt eingebracht. Juristische Partner stellen eine rechtssichere und saubere Abwicklung sicher. Die laufende Verwaltung übernimmt die Treuhandgesellschaft.
4. Laufende Betreuung und Reporting
Nach dem Investment erfolgen regelmäßige Statusberichte. Tritt der Versicherungsfall ein, wird der Auszahlungsprozess strukturiert begleitet.
Zudem besteht die Möglichkeit, ausgezahlte Beträge unmittelbar in neue Policen zu reinvestieren. Erfolgt eine direkte Reinvestition ohne Mittelzufluss auf privater Ebene, wird die Steuer auf den realisierten Gewinn in der Regel zunächst nicht ausgelöst. Dadurch kann der Zinseszinseffekt weiter genutzt und die Kapitalbasis strategisch ausgebaut werden.
Makroökonomische Entwicklungen wie Wechselkurse werden fortlaufend beobachtet.
5. Risikomanagement und Transparenz
Durch sorgfältige Policenauswahl, medizinische Doppelgutachten und finanzielle Puffer werden Risiken reduziert. Kosten und Gebühren werden transparent offengelegt.
US-Zweitmarktpolicen: Die perfekte Anlage für Ärzte? Ein Fazit
US-Zweitmarktpolicen haben sich in den letzten Jahren als lukrative und krisenfeste Nischenanlage etabliert. Für Ärzte, die eine sichere Anlageform suchen, Kapital für mehrere Jahre binden können, ihr Vermögen breiter streuen möchten und ihre eigene medizinische Expertise in die Bewertungslogik eines Investments einbringen wollen, stellen sie eine strategisch sinnvolle Ergänzung des Portfolios dar.
Ob diese Anlageform geeignet ist, hängt von individuellen Rahmenbedingungen wie Anlagehorizont, Liquiditätssituation und Risikoprofil ab.
Die wesentlichen Aspekte lassen sich wie folgt zusammenfassen.
- Stabile Erträge abseits der Märkte: Life Settlements ermöglichen planbare Renditen im mittleren einstelligen bis unteren zweistelligen Prozentbereich pro Jahr, unabhängig von Konjunktur und Börse. Dadurch entsteht eine ruhige und berechenbare Komponente im Portfolio.
- Überschaubares Risiko durch professionelle Auswahl:
Risiken wie längere Lebensdauer der Versicherten oder Währungsschwankungen sind kalkulierbar und können durch Diversifikation, Puffer und strukturierte Analyse reduziert werden. - Geeignet für Anleger mit mittel- bis langfristigem Horizont: US-Zweitmarktpolicen eignen sich insbesondere für Investoren, die Kapital für mehrere Jahre entbehren können und eine strategische Beimischung außerhalb klassischer Marktzyklen suchen.
- Entlastung und Diversifikation: Als weitgehend marktunabhängige Ertragsquelle ergänzen US-Lebensversicherungspolicen bestehende Anlagen wie Aktienfonds, Immobilien oder Beteiligungen und erhöhen die strukturelle Robustheit des Gesamtportfolios.
US-Zweitmarktpolicen sind kein Allheilmittel und passen nicht zu jedem Anlegerprofil. Für Ärzte mit freiem Kapital und einem klaren Fokus auf Sicherheit, Planbarkeit und Diversifikation können sie jedoch eine substanzielle Ergänzung der Vermögensstruktur darstellen.
Disclaimer: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung im rechtlichen Sinne dar. Jede Investitionsentscheidung sollte auf individuelle Umstände abgestimmt werden.
- weitere Artikel

Lerne uns persönlich kennen
Wir bei Wealth Doctors verstehen, wie anspruchsvoll dein Alltag ist. Deshalb informieren wir dich zu Beginn ganz ohne Druck über die Möglichkeiten am Markt und unterstützen dich dabei, deine Situation einzuordnen. Passt es dir abends besser, finden wir auch nach einem späten Dienst noch einen Termin.
Gefällt dir, was du hörst, arbeiten wir vielleicht zusammen, wenn nicht, ist das auch okay.