Private Krankenversicherung für Assistenzärzte: Lohnt sich der Einstieg wirklich?
Die Entscheidung zwischen gesetzlicher Krankenversicherung (GKV) und privater Krankenversicherung (PKV) ist für Assistenzärzte ein zentraler Schritt zu Beginn der Karriere. Wer die Unterschiede beider Systeme kennt, kann besser einschätzen, ob sich der Einstieg in die private Krankenversicherung für junge Ärzte wirklich lohnt.
Die Wahl zwischen GKV und PKV
Der Start in den ärztlichen Beruf bringt neue Verantwortung, Erfahrungen und wichtige Entscheidungen mit sich. Eine davon ist die Wahl der Krankenversicherung. Viele junge Mediziner sind während des Studiums gesetzlich versichert. Spätestens mit dem ersten Gehaltssprung stellt sich jedoch die Frage: Private oder gesetzliche Krankenversicherung, was passt besser?
Gerade für Assistenzärzte herrscht oft Unsicherheit. Die PKV bietet bessere Leistungen, individuellere Tarife und potenziell geringere Beiträge. Gleichzeitig warnen Kritiker vor steigenden Kosten im Alter, Probleme bei der Leistungsübernahme und der schwierigen Rückkehr in die GKV.
Dieser Artikel gibt einen Überblick über Voraussetzungen, Chancen und Risiken und soll jungen Ärzten eine fundierte Entscheidungsgrundlage bieten.
Voraussetzungen: Ab wann können Assistenzärzte in die PKV wechseln?
Ein Wechsel in die private Krankenversicherung ist nur möglich, wenn bestimmte Kriterien erfüllt sind. Das wichtigste Kriterium ist die Versicherungspflichtgrenze.
Jahresarbeitsentgeltgrenze
Um von der GKV in die PKV zu wechseln, muss das Einkommen über der Jahresarbeitsentgeltgrenze (JAEG) liegen. Diese beträgt im Jahr 2026 77.400 Euro brutto. Da das Einstiegsgehalt in der Facharztausbildung üblicherweise darunter liegt, bleibt zu Beginn meist nur die gesetzliche Krankenversicherung.
Einfluss von Bereitschaftsdiensten
Bei der Bewertung ist immer das tatsächliche, regelmäßige Jahresbrutto entscheidend, nicht nur das Grundgehalt. Zuschläge für Nachtdienste, Wochenenddienste oder Bereitschaften können dafür sorgen, dass die Grenze früher erreicht wird.
Rolle der Personalabteilung
Wenn die JAEG für ein gesamtes Jahr überschritten wurde, meldet die Personalabteilung dies an die persönliche gesetzliche Versicherung. Hierbei berücksichtigt sie alle regelmäßig gezahlten Einkommen, was bei einem Arzt mit regelmäßigen Diensten neben dem Grundgehalt auch Zuschläge und Sonderzahlungen beinhaltet. Die gesetzliche Versicherung sendet im Anschluss ein Informationsschreiben an den Versicherungsnehmer, in dem er über die Statusänderung von einem pflichtversicherten zu einem freiwilligen Mitglied informiert wird.
Vorteile der privaten Krankenversicherung für Assistenzärzte
Die Entscheidung für die Private Krankenversicherung (PKV) ist nicht nur eine Frage der Beiträge. Gerade in der Facharztausbildung bietet sie spürbare Vorteile, sowohl kurzfristig als auch langfristig.
Berufsbedingte Vorteile
Versicherungen bieten Ärzten spezielle Ärztetarife, die günstiger und leistungsstärker sind als Standardtarife. Diese sind maßgeschneidert für die Weiterbildungszeit: Niedrige Beiträge bei hohem Schutz. Viele Versicherer ermöglichen zudem einen Tarifwechsel ohne erneute Gesundheitsprüfung, zum Beispiel nach der Facharztprüfung.
Ärzte gelten für Versicherer als attraktive Kunden. Sie sind meist gesundheitsbewusst, haben ein stabiles Einkommen und nutzen teure Leistungen seltener. Das führt zu besseren Konditionen und Rabatten.
Leistungsumfang
Die PKV bietet eine individuell anpassbare Absicherung. Typische Bausteine hochwertiger Ärztetarife sind die Chefarzt- oder Privatarztbehandlung im Krankenhaus, die Unterbringung im Einzelzimmer, die Kostenübernahme alternativer Heilmethoden, erweiterte Zahnersatzleistungen und die freie Krankenhauswahl. Hinzu kommt, dass Privatpatienten in der Praxis oft schneller Termine und eine intensivere Betreuung erhalten.
Finanzielle Vorteile
- Beitragshöhe: Die Beiträge richten sich nicht nach dem Einkommen. Auch bei Gehaltssteigerungen bleibt der PKV-Beitrag konstant, sofern keine Tarifanpassungen erfolgen.
- Arbeitgeberzuschuss: Wie in der GKV übernimmt der Arbeitgeber die Hälfte des Beitrags bis zum Höchstzuschuss.
- Beitragsrückerstattung: Wer keine Leistungen einreicht, erhält häufig mehrere Monatsbeiträge zurück.
- Altersrückstellungen: Ein Teil des Beitrags wird für die Zukunft angespart, um Kostensteigerungen im Alter abzufedern.
Nachteile und Risiken: Wann die GKV die bessere Wahl sein kann
So attraktiv die Vorteile wirken, es gibt auch Einschränkungen, die bedacht werden sollten.
Beiträge im Alter
Die Sorge vor steigenden PKV-Beiträgen im Ruhestand ist verbreitet. Zwar steigen die Kosten mit dem Alter, doch Altersrückstellungen dämpfen diese Entwicklung. Ärzte im Versorgungswerk haben zudem keinen Zugang zur Krankenversicherung der Rentner (KVdR). In vielen Fällen kann die PKV im Alter sogar günstiger sein.
Familienversicherung
In der PKV sind Ehepartner und Kinder nicht automatisch mitversichert. Für jedes Familienmitglied fällt ein eigener Beitrag an. Arbeitgeber beteiligen sich jedoch auch an den Kosten für Kinder. Zudem gibt es spezielle, kostengünstige Kindertarife. In der Praxis ist die private Krankenversicherung für einen Arzt mit 2-3 Kindern meist die profitablere Option, wenn Sie im jungen Alter abgeschlossen wurde. Wenn beide Eltern privat krankenversichert sein können, ist die PKV auch bei Großfamilien attraktiv.
Rückkehr in die GKV
Ein späterer Wechsel zurück in die GKV ist nur unter bestimmten Voraussetzungen möglich, etwa durch Teilzeit unterhalb der Einkommensgrenze, Arbeitslosigkeit oder Auslandsaufenthalte. Ab dem 55. Lebensjahr ist ein Wechsel in der Regel ausgeschlossen. Wer nur kurzzeitig wieder versicherungspflichtig in der GKV sein wird, kann sich mit einer Anwartschaftsversicherung die Optionen offenhalten zu einem späteren Zeitpunkt den Vertrag in der PKV fortführen zu können.
Gesundheitsprüfung
Vor Aufnahme in die PKV findet eine Gesundheitsprüfung statt. Vorerkrankungen können zu Zuschlägen, Ausschlüssen oder Ablehnung des Antrags führen. Für junge und gesunde Ärzte stellt dies in der Regel kein Hindernis dar.
Solidarprinzip
Die GKV funktioniert nach dem Solidarprinzip: Alle zahlen unabhängig vom Risiko ein. Für manche spielt dieser gesellschaftliche Aspekt eine wichtige Rolle.
Kosten der PKV für Assistenzärzte
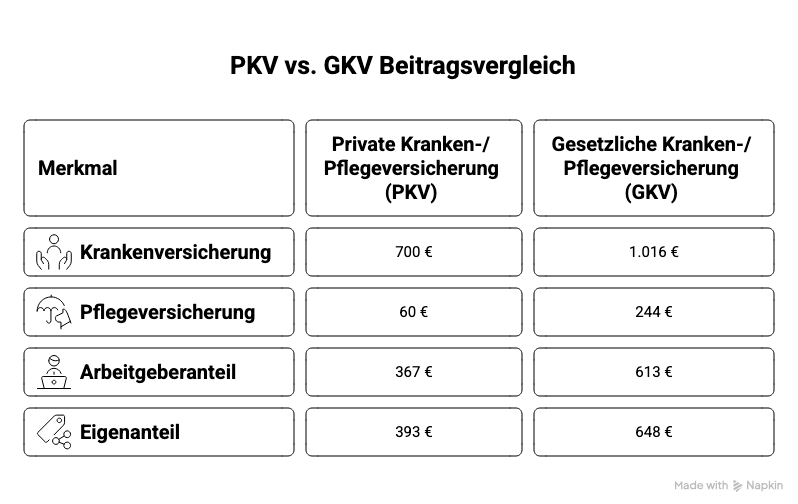
Die Kosten der privaten Krankenversicherung für Assistenzärzte spielen bei der Entscheidung zwischen GKV und PKV eine entscheidende Rolle.
Quelle: Selbst erstellt mit Napkin.ai
Beispielrechnung
Ein Assistenzarzt zahlt in einem hochwertigen Ärztetarif ca. 760 Euro pro Monat für die Kranken- und Pflegeversicherung.
Mit Arbeitgeberzuschuss reduziert sich der Eigenanteil auf etwa 393 Euro.
Zum Vergleich: Der Höchstbeitrag in der gesetzlichen liegt 2026 bei ca. 1261 Euro, der Eigenanteil beträgt hierbei 648 Euro.
Damit kann die monatliche Ersparnis vor Steuer über 250 Euro betragen.
Beitragsgestaltung
Die Beitragshöhe richtet sich nach Eintrittsalter, Gesundheitszustand und Leistungsumfang. Altersrückstellungen sorgen dafür, dass Beiträge im Ruhestand stabil bleiben.
Zusatzoptionen wie Selbstbehalte oder Beitragsentlastungstarife ermöglichen weitere Anpassungen.
Dynamik: Beitragsentwicklung von PKV und GKV
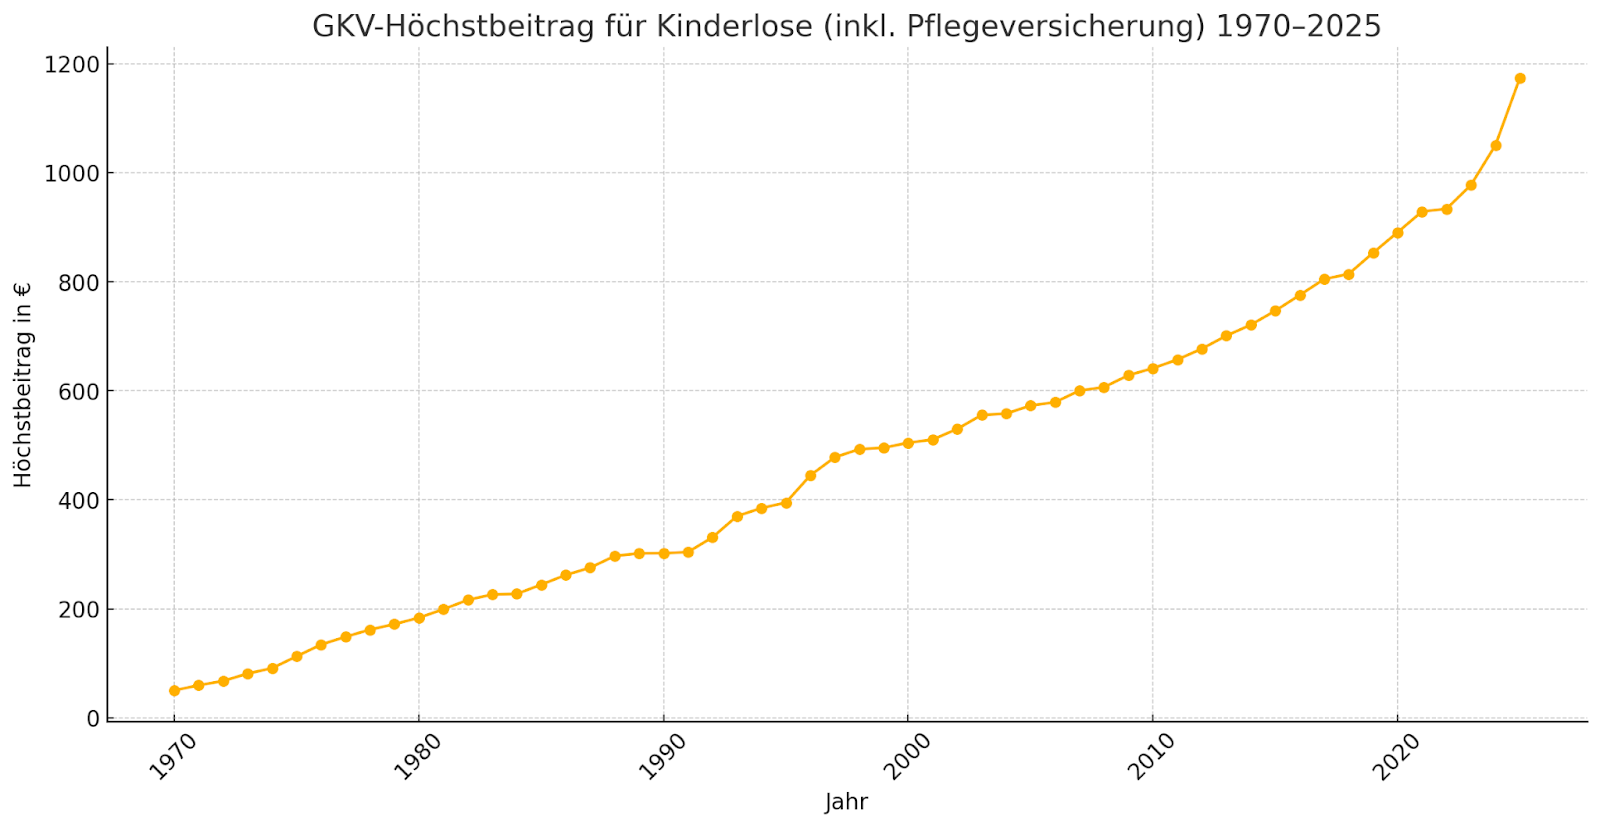
Quelle: Selbsterstellt mit ChatGPT
Die Beiträge in der Gesetzlichen Krankenversicherung (GKV) steigen automatisch mit dem Einkommen. Die Gehaltsgrenze, ab welcher der Höchstbetrag gezahlt werden musste, lag im Jahr 2025 bei 66.150 € Jahresbruttoeinkommen. Besser Verdienende tragen dort im Sinne des Sozialsystems den größten Teil der allgemeinen Beitragssteigerungen für Gesundheitskosten.
In der Grafik der Entwicklung der GKV-Höchstbeiträge wird der strukturelle Druck sichtbar: Seit 1970 steigen die Beiträge kontinuierlich, für 2027 voraussichtlich auf rund 1.383 Euro pro Monat.
In der Privaten Krankenversicherung (PKV) hingegen sind die Beiträge unabhängig vom Einkommen. Beiträge entwickeln sich proportional zu den Gesundheitskosten und je nach Versicherungsumfang. Studien zeigen, dass Beitragssteigerungen der meisten privaten Krankenversicherer deutlich unterhalb der gesetzlichen Versicherung liegen.
Wichtig für Ärzte: Rentenbezieher aus den Versorgungswerken haben keinen Anspruch auf die Krankenversicherung der Rentner. Gesetzlich versicherte Ärzte bezahlen daher im Ruhestand den vollen Beitragssatz der Kranken- Pflegeversicherung (19,6%) auf Ihre Renten- und Privateinkommen. Mit einem guten Beitragsentlastungstarif ist die private Krankenversicherung langfristig fast immer die deutlich günstigere Option.
Zusatzoptionen und Selbstbeteiligung
In der PKV lässt sich der Beitrag aktiv mitgestalten. Wer etwa einen Selbstbehalt von z. B. 500 oder 1.000 € jährlich wählt, zahlt einen entsprechend niedrigeren Monatsbeitrag. Gleichzeitig bieten viele Versicherer attraktive Bonusprogramme und Rückerstattungen bei Nichtinanspruchnahme der Leistungen an.
Außerdem tragen Beitragsentlastungstarife dazu bei, die Kosten im Alter zusätzlich abzufedern.
Diese Gestaltungsfreiheit bietet Spielraum, den es in der gesetzlichen Krankenversicherung so nicht gibt.
Wie Wealth Doctors Ärzte bei der PKV-Entscheidung unterstützt
Die Wahl zwischen GKV und PKV ist eine der weitreichendsten Entscheidungen zu Beginn der Karriere. Sie hat finanzielle und gesundheitliche Auswirkungen, die das gesamte Berufsleben und den Ruhestand prägen können.
In unserer Beratung schauen wir deshalb ganz genau auf die individuelle Situation und prüfen vor allem eines:
Bleibt die PKV auch unter Stressszenarien langfristig eine gute Entscheidung?
Durch unsere Spezialisierung auf Ärzte kennen wir die Ärztetarife und Gestaltungsmöglichkeiten, die allgemeine Berater oft nicht kennen oder die am offenen Markt gar nicht verfügbar sind. Entscheidend ist dabei nicht der niedrigste Einstiegsbeitrag, sondern die Struktur über die gesamte Laufzeit.
Konkret klären wir in der Beratung immer:
- Wie bleiben die Beiträge auch im Alter bezahlbar?
- Welche Optionen halten wir offen, um bei Bedarf in die GKV zurückzukehren, falls sich die Lebenssituation ändert?
- Wie bleibt die PKV auch dann die richtige Entscheidung, wenn später Kinder und Familie dazukommen?
Fazit: Private Krankenversicherung für Assistenzärzte, eine individuelle Entscheidung
Die private Krankenversicherung bietet viele klare Vorteile: bessere Leistungen, flexible Tarifgestaltung und finanzielle Entlastung in den ersten Berufsjahren. Gleichzeitig sollte die Entscheidung wohl durchdacht sein.
Aus unseren über 1.000 Beratungen fallen uns immer wieder dieselben drei Fehler ins Auge, die darüber entscheiden, ob sich der Wechsel in die PKV später als gute Entscheidung erweist:
- Nur auf die Kosten geschaut. Der niedrigste Einstiegsbeitrag vernachlässigt die Beitragsstabilität im Alter und riskiert Leistungslücken.
- Zukunfts- und Stressszenarien nicht beachtet. Familie, Jobverlust, Sabbatical oder Teilzeit müssen von Anfang an einbezogen werden.
- Gesundheitsfragen ungenau beantwortet. Fehlende oder widersprüchliche Angaben bringen später das gesamte Versicherungskonzept durcheinander
Für Ärzte, die diese Punkte beachten kann die PKV dauerhaft niedrigere Beiträge und bessere Leistungen bedeuten. Für andere dagegen ist eventuell die GKV die bessere Wahl. Entscheidend ist am Ende die individuelle Prüfung.
- weitere Artikel

Lerne uns persönlich kennen
Wir bei Wealth Doctors verstehen, wie anspruchsvoll dein Alltag ist. Deshalb informieren wir dich zu Beginn ganz ohne Druck über die Möglichkeiten am Markt und unterstützen dich dabei, deine Situation einzuordnen. Passt es dir abends besser, finden wir auch nach einem späten Dienst noch einen Termin.
Gefällt dir, was du hörst, arbeiten wir vielleicht zusammen, wenn nicht, ist das auch okay.